04/08/2012
【税案最新】8月3日,发课公司向北京第二中院提起上诉
2012年8月3日,发课公司不服北京市朝阳法院对发课税案处罚、处理两案一审的枉法判决,向北京市第二中级人民法院提起上诉,要求公开审理,撤销一审判决,发回重审或在查清事实基础上撤销北京地税局第二稽查局作出的税务决定。
行政上诉状(一)(针对税务处理判决)http://loveaiww.blogspot.com/2012/08/blog-post.html
行政上诉状(二)(针对税务处罚判决)


31/07/2012
英国《卫报》 艾未未:中国将人民排除在奥运会之外,伦敦不一样
原文:Ai Weiwei: China excluded its people from the Olympics. London is different
发表:2012年7月25日
作者:艾未未
本文由"译者"志愿者翻译并校对
http://yyyyiiii.blogspot.com.au/2012/07/blog-post_7997.html
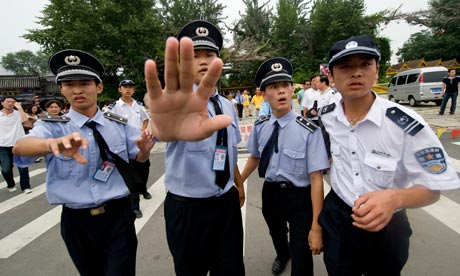
【2008年8月,北京,国家体育馆附近,支持西藏的示威结束之后,警察制止媒体拍摄。Dan Chung为《卫报》拍摄。】
奥运会已经高度的商品化了。他们声称这是一个遵循传统的古老竞技比赛,但今天奥运会最为明显的是它的商业方面。我已经看到,通过体育,城市和企业相互竞争(奥运)带来的经济利益。奥运会得益于各种的商业运营,这反过来塑造了我们理解的事件和世界。奥运会与人性可以通过运动而表现的理念不再相关。
在中国,奥运会从来担任的是一种宣传工具。中国利用其金牌的数量证实其在世界秩序中的地位和其作为国家的力量。许多其他的国家都有相同的态度。但这种炫耀金牌数量,假借为国而战的荣耀,牺牲了许多人的生活。一个运动员,牺牲自己的身体和精神去满足这种虚荣心。这本身就是一个悲剧。
我不相信所谓的奥林匹克精神。我这么说是根据我的个人经验。在中国举办的奥运会,它没有包括自己的人民。举办奥运会甚至没有考虑到奥运会所带来的欢乐。国家和奥林匹克委员会在许多重大的社会和政治问题上未能采取自己的立场。后来,国家收紧了对奥运会的控制;中国变成一个遍地警察的国家。"友好,公平竞争,荣耀,荣誉和和平"的奥运口号成了一句空话。
我记忆中的北京奥运会并没有改变。它是一个虚假的笑容,一个精心的变装舞会,唯一的一个意图就是赞美自己的国家。从开幕到闭幕式,从火炬接力到获得金牌后的欢呼——这些都显示出力量,和一个极权政权的绝望。通过专制政权,国家可以拥有许多东西,但它不能给他的人民带来快乐和幸福。
我所理解的北京国家体育场是一个建筑工程。我接受了赫尔佐格和德梅隆的邀请进行了合作设计,我们的提案最后赢得了竞标的胜利。从开始到结束,我都在做这个项目。我致力于培养一个城市与建筑之间的关系。我也热衷于在大型活动中鼓励参与和交流,这是对人类有意义的活动。
我没有后悔我在奥运会中所扮演的角色;体育场是一个质量和设计优秀的作品。我只是退出充满虚假宣传的演出。我不同意这一做法,并且不想把它和我的名字扯上关系。北京的开幕式与中国人民无关;甚至有武警部队在舞台上跳舞。这是一个极权社会的幻想。这是一个噩梦。
公开宣布我将不会参加奥运会的开幕典礼,我成了一个少数派,一个另类的声音。对于媒体,我已经成为一个批评中国式的象征性人物。依照政府看来,我是一个危险的威胁。我只是在许多人都热衷的时刻表达了我个人的意见。不幸的是,这是一个不允许有不同意见的时刻。我的观点挑战了他们自己的游戏。我说了什么?不过只是我不喜欢政府宣传。我不觉得有义务去赞成它。
我不看电视,没有看上一次的奥运会,这次的奥运会我也不是很有兴趣看。我对与普通人情绪和奋斗无关的活动没有兴趣。我喜欢看任何形式的竞赛——但必须公平进行,严格执行既定的规则。任何不能展示公平、恪守一套公开承认规则的竞赛是在侵害公民社会,也与人类,社会和法律权利的原则冲突。
我去过伦敦两三次。我对这个城市印象很好。它拥有很强的、自然延续的传统。同时,人们享受着生活,城市也充满了人文气息。我与赫尔佐格和德梅隆在蛇形画廊设计了今年的夏季展馆,这是一个愉快的工作经验。从反响来看,我认为伦敦人对于艺术和建筑有着很高的领悟能力。泰特现代美术馆也是一个独一无二的文化机构,一个承办高品质当代艺术和活动的旗手。
我很有兴趣看看2012伦敦奥运会,但我不能自由的旅行。如果我有自由旅行的权力,我想看看人们对奥运的反响是什么,以及生活在不同的社会条件下、不同社会中的成员是如何参与奥运会的。我不知道伦敦会如何应对,但我相信它会比北京更放松。在伦敦,人们将能够参与并且为比赛庆祝欣喜。
本文版权属于原出版公司及作者所有。©译者遵守知识共享署名-非商业性使用-相同方式共享 3.0许可协议。
译文遵循CC3.0版权标准。转载务必标明链接和“转自译者”。不得用于商业目的。点击这里查看和订阅《每日译者》手机报。穿墙查看译者博客、书刊、音频和视频
24/07/2012
债主起诉艾未未
(维权网信息员方芳报道)7月22日,山东临沂暴力强拆受害人刘国慧在新浪微博(刘国慧2011)透露:艾未未的超级“粉丝”3万债主之一的山东临沂王进生用特快专递给北京市朝阳法院寄去了要求艾未未偿还借款500元的民事诉讼起诉书,并声称:这不是落井下石,而是对被告艾未未“盲目乐观”的惩罚!
本网信息员致电刘国慧得知:和她同样遭受临沂市政府野蛮暴力强拆的王进生是她的邻居,今年61岁的王进生和他90多岁高龄的父母都是艾未未的超级“粉丝”。
2010年11月,王进生曾奉90多岁高龄的父母之命,带着两位老人“向艾未未致敬!”的亲笔信,前往上海参加艾未未先生的“河蟹盛宴”,遗憾的是当时艾未未被限制人身自由,未能亲自到现场接待来宾,王进生只好将两位老人的亲笔信交给当时在场的艾未未工作室的工作人员,托他们转达两位老人对艾未未先生的敬意。
刘国慧对本网信息员说:“王进生是在网上称‘艾未未是民族英雄!’的人。
21日,我从网上看到艾未未先生发的一条消息:“发课官司一审输了,还钱眼瞅着费劲。有借据的债主,可以朝阳法院告我,凭生效的判决书加强制执行,我给钱,诉讼费我付;没借据的债主,可以"约架"朝阳公园南门,打赢了,给你补借据,您拿借据告我。两年内我会出庭万次,满足我的出庭欲望。”
我知道他(王进生)是艾未未的超级“粉丝”,就把自己看到的艾未未先生发的这条消息以及网友“爱胖子就告胖子”的众多评论一同发给了他。王进生连夜写好起诉书并发给我看,说一会就要寄到北京朝阳法院去,让我给提提‘意见’,我看了这份感人肺腑的起诉书,抑制不住激动地情绪就给发到微博上去了。”
王进生起诉书中称:艾未未先生是原告敬佩的艺术家,他在如此艰难的情况下还不忘记凑齐罚款按期上缴国库,足见他的爱国之心!本人出于救急之情,在2011年11月5日给艾未未先生寄去人民币1000元,之后艾未未给我寄来了借据。
如今,听说艾未未先生起诉税务局败诉,在震惊之余,原告产生了要求艾未未还款的念头,这不是落井下石,而是对被告艾未未“盲目乐观”的惩罚!
被告作为一个过天命之年的艺术家且见多识广,以“通过诉讼可以还自己清白”的观念向债权人承诺,实在是幼稚和荒唐!
另据了解,2006年7月,上级批复临沂涑河改造10万平方米的拆迁规模,临沂市政府打着“公益事业”的幌子,将省批10万平方米的拆迁规模疯狂扩大到60万平方米搞商业开发,采用“取消退休金”,“停止工作”,“不让律师提供咨询”,“以政府红头文件代替法律法规”,出动政府58个职能部门近千人,采用暴力殴打,强取豪夺等卑鄙手段批复强拆75户老百姓的房屋,刘国慧和王进生都是此次临沂市政府实施野蛮暴力强拆的受害人,他们为讨回自己的合法权益依法起诉,法律规定7天受理的案子,临沂市政府操纵司法,临沂中院收到他们的诉状在长达6年的时间里既不受理,也不作出不予受理的裁定,为了能“依法立案”他们饱经沧桑,历尽磨难,常年奔波在诉讼上访的维权路上,至今也没能“依法立案”,更别指望“公正审理”了。
因此,深知“依法立案、公正审理”简直比登天还难的王进生,为了“惩罚”以“通过诉讼可以还自己清白”的艾未未的“幼稚和荒唐”举动,将自己心目中的偶像艾未未告上法庭。
附王进生的起诉书:
民事诉讼起诉书
原告: 王进生,男,61岁,汉族,山东省临沂市兰山区居民
住址:山东省临沂市兰山区新华路84号一楼前排东户
电话:18653951235
被告:艾未未 ,男,54岁,汉族, 职业:艺术家
住址: 北京东五环外的崔各庄乡草场地258号
诉讼请求:
1、请求依法判令被告偿还所欠本人债务人民币伍佰元;
2、本案的诉讼费用由被告承担二分之一 。
事实和理由:
2011年11月1日原告在出差途中听到旅客爆料一则消息:北京艺术家艾未未因被北京市税务局处以高达约1500万人民币巨额罚款,并令其限期缴纳;艾未未在短期内难以凑齐罚款,呼吁以借贷的方式筹款缴纳,并承诺:自己相信中国是个法制国家,将来在通过诉讼方式还自己一个艺术家的清白之后,会如数偿还全部借款。
艾未未先生是原告敬佩的艺术家,他在如此艰难的情况下还不忘记凑齐罚款按期上缴国库,足见他的爱国之心!本人出于救急之情,在2011年11月5日给艾未未先生寄去人民币1000元,之后艾未未给我寄来了借据。
如今,听说艾未未先生起诉税务局败诉,在震惊之余,原告产生了要求艾未未还款的念头,这不是落井下石,而是对被告艾未未“盲目乐观”的惩罚!
被告作为一个过天命之年的艺术家且见多识广,以“通过诉讼可以还自己清白”的观念向债权人承诺,实在是幼稚和荒唐!
因原告轻信被告艾未未的承诺也应该受到惩罚,因此只要求被告偿还借款的一半——人民币500元。
如今与被告艾未未联系不上,原告最担心的是过了讨债的法定期限!
综上所述:根据《民事诉讼法》第108条的规定,特具状起诉,请求依法支持原告的诉讼请求(同时请电话告知诉讼费数额和法院账号,谢谢)。
此致
北京市朝阳区人民法院
具状人:王进生
2012年 7月22日
附件:1、被告开具给原告的借据一张(复印件)
2、原告汇款凭证一张(复印件)
3、原告身份证(复印件)


20/07/2012
[快讯]艾未未今天被警方限制在家,不被允许出庭接受判决
今天,我再一次被限制在家,警方不允许我出庭接受判决。这个国家再一次向世界证明,法律和公正是不存在的。
— 艾未未Ai Weiwei (@aiww) 7月 19, 2012
由公安、税务、法院联合构陷,在所有程序和实体上肆意违法到可笑的地步,蔑视纳税人的基本权利,正是这个国家没有勇气面对事实,抹杀正义的现实。
— 艾未未Ai Weiwei (@aiww) 7月 19, 2012发课公司委托艾未未出席7月20日朝阳法院开庭活动
发课公司委托艾未未作为行政处理、处罚两案的诉讼代理人出席7月20日朝阳法院开庭活动
关于变更诉讼代理人的通知
北京市朝阳区人民法院:
你院受理的原告北京发课文化发展有限公司诉被告北京市地方税务局第二稽查局撤销税务行政处理决定案【(2012)年度朝行初字第81号】,合议庭已通知原告出席2012年7月20日9时30分的开庭,因原告诉讼代理人上海市左券律师事务所严锡忠律师无法到庭,原告特撤回对严锡忠律师的委托,改为委托艾未未(身份证号:1101011957***** 复印件附后)作为诉讼代理人,参加7月20日上午的开庭活动。
代理人艾未未的委托权限为:代为出庭、代为签收判决书,代为发表对判决的意见。
特此通知。
原告:北京发课文化发展有限公司
法定代表人:路青
2012年7月20日
附:艾未未的住址及联系方式:
北京市朝阳区崔各庄草场地258号
关于变更诉讼代理人的通知
北京市朝阳区人民法院:
你院受理的原告北京发课文化发展有限公司诉被告北京市地方税务局第二稽查局撤销税务行政处罚决定案【(2012)年度朝行初字第82号】,合议庭已通知原告出席2012年7月20日9时30分的开庭,因原告诉讼代理人上海市左券律师事务所严锡忠律师无法到庭,原告特撤回对严锡忠律师的委托,改为委托艾未未(身份证号:1101011957××××××× 复印件附后)作为诉讼代理人,参加7月20日上午的开庭活动。
代理人艾未未的委托权限为:代为出庭、代为签收判决书,代为发表对判决的意见。
特此通知。
原告:北京发课文化发展有限公司
法定代表人:路青
2012年7月20日
附:艾未未住址及联系方式:
北京市朝阳区崔各庄草场地258号
17/07/2012


13/07/2012
发课公司关于要求延期举证的申请[7月12日]
关于要求延期举证的申请
(2012)朝行初字第81、82号
申请人:北京发课文化发展有限公司
住 所 地:北京市朝阳区崔各庄乡草场地村258号
法定代表人:路 青
2012年6月7日,申请人根据最高人民法院《关于执行中华人民共和国行政诉讼法若干问题的解释》第29条的规定,向你院提交了《调取证据申请书》,要求你院依法调取证明被诉具体行政行为没事实根据的相关证据,并提交了确切线索。
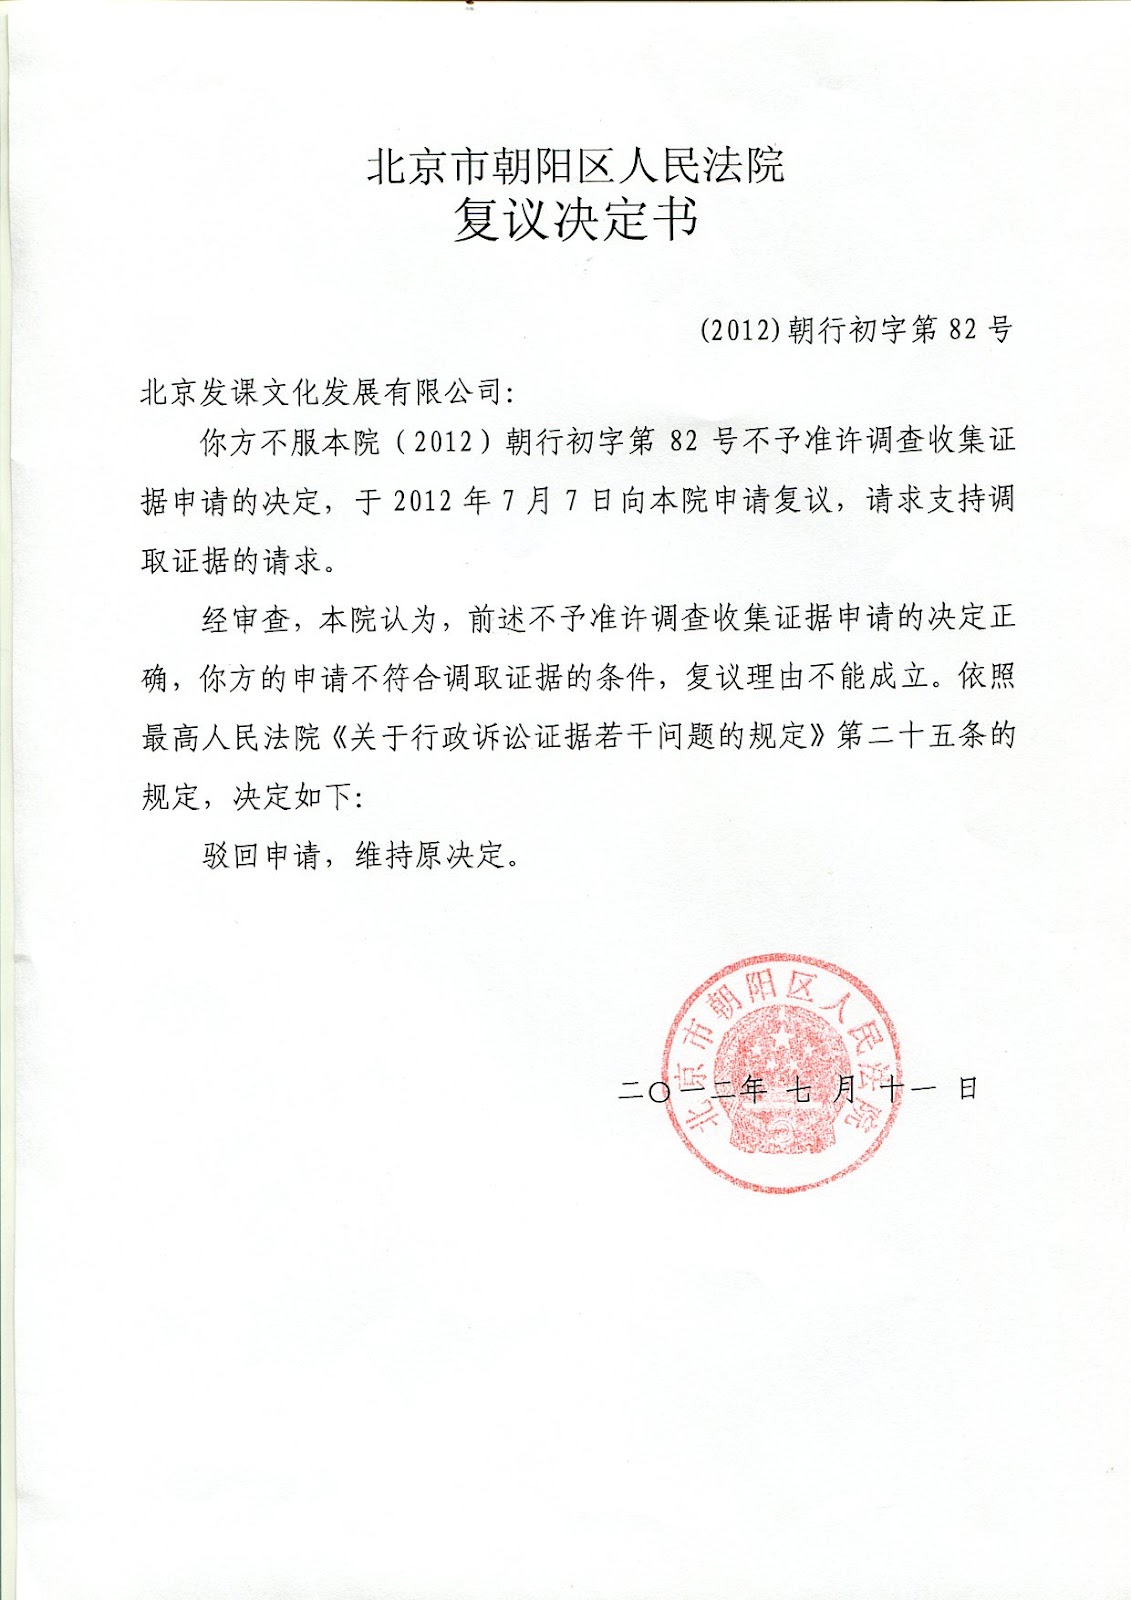
但直至2012年6月20日开庭,你院都没有依照最高人民法院《关于行政诉讼证据若干问题的规定》第25条的规定,对申请人的《调取证据申请书》进行审查。2012年7月5日,你院向申请人发出了《决定书》,声称申请人调取证据的申请不符合最高院规定的“调取证据条件”,却又不敢、也无法说明是不符合最高院的具体哪一条规定。为此,申请人于2012年7月7日向你院递交了《复议申请书》,详尽地说明了依照最高院的司法解释,你院应当依法调取相关证据。但你院却于2012年7月11日发出《复议决定书》,声称“经审查,本院认为,前述不予准许调查收集证据申请的决定正确,你方的申请不符合调取证据的条件,复议理由不能成立,”并作出“驳回申请,维持原决定”的复议决定。《决定书》和《复议决定书》所述理由竟然如此苍白,只能认为你院不敢面对现实,其目的在于掩饰你院的违法行为。
由于你院违反最高院的相关规定,不依法调取证据,没有对足以推翻被诉具体行政行为的相关证据进行质证;并剥夺了申请人的举证权,致使庭审流于形式;同时,你院又对税务机关指控申请人因违反发票管理规定而予以处罚、却不能向法庭出示所谓的虚假发票的行为而予以百般偏袒。申请人可以想象出,你院为使税务机关能创造出全世界第一的GDP,必定会在近日作出枉法裁判。
为维护申请人的合法权益,也为中国的法制建设作出应有贡献,申请人要求你院延长举证期限,申请人将自行收集相关证据。
此致
北京市朝阳区人民法院
申请人:北京发课文化发展有限公司
法定代表人:路 青
2012年7月12日
附图
12/07/2012

10/07/2012
2012年7月10日,路青向北京朝阳法院提交《说明》
2012年7月10日,路青向朝阳法院寄交《说明》,声明6.20发课税案庭审中第二稽查局出示的路青签署的、内容为“发课公司主要活动是由艾未未先生和刘正刚先生负责”的证据是无效证据,全文如下:
北京市朝阳区人民法院:
2012年6月20日,北京发课文化发展有限公司诉北京市地税局第二稽查局行政案(朝行初字第81、82号)在朝阳法院开庭审理。我作为发课公司法定代表人参加了庭审。庭审中,被告方北京地税局第二稽查局出示一份由我写的《说明》的复印件作为该案证据(见附件)。
本人现申明:该《说明》在2011年6月22日晚上,艾未未未被释放之前,在3个北京市公安人员胁迫下做出的,是违背我的真实意思表示的无效行为,具体如下:
2011年4月3日到6月22日的81天里,艾未未先生都被关押在秘密地点。2011年6月22日晚上,在艾未未先生被“取保候审”的前几个小时,3名北京市公安人员到我家里,要求我写“公司的主要活动是由艾未未先生和刘正刚先生来负责”的书面声明。开始我拒绝书写,因为这与实际情况不符。后来公安人员让我接艾未未的电话,艾未未在电话里说写吧。在此紧急情形下,出于对家人生命安危的担忧,我被迫写下该《说明》交给公安机关。
因此,该《说明》是在公安机关的胁迫下、在家人生命安全受到威胁下写的说明,是不具备任何法律效力的。
后附艾未未先生对当天经过的陈述,以证明当天受胁迫之情形。请法庭予以调查。
特此说明。
发课公司法定代表人:路青
2012年7月7日


说 明
北京市朝阳区人民法院:
2012年6月20日,北京发课文化发展有限公司诉北京市地税局第二稽查局行政案(朝行初字第81、82号)在朝阳法院开庭审理。我作为发课公司法定代表人参加了庭审。庭审中,被告方北京地税局第二稽查局出示一份由我写的《说明》的复印件作为该案证据(见附件)。
本人现申明:该《说明》在2011年6月22日晚上,艾未未未被释放之前,在3个北京市公安人员胁迫下做出的,是违背我的真实意思表示的无效行为,具体如下:
2011年4月3日到6月22日的81天里,艾未未先生都被关押在秘密地点。2011年6月22日晚上,在艾未未先生被“取保候审”的前几个小时,3名北京市公安人员到我家里,要求我写“公司的主要活动是由艾未未先生和刘正刚先生来负责”的书面声明。开始我拒绝书写,因为这与实际情况不符。后来公安人员让我接艾未未的电话,艾未未在电话里说写吧。在此紧急情形下,出于对家人生命安危的担忧,我被迫写下该《说明》交给公安机关。
因此,该《说明》是在公安机关的胁迫下、在家人生命安全受到威胁下写的说明,是不具备任何法律效力的。
后附艾未未先生对当天经过的陈述,以证明当天受胁迫之情形。请法庭予以调查。
特此说明。
发课公司法定代表人:路青
2012年7月7日


2012年7月10日,艾未未就发课税案向北京朝阳法院提交《说明》
2012年7月10日,艾未未向朝阳法院发课税案合议庭寄交《说明》,声明6.20庭审中被告方第二稽查局出示的艾未未签署的《涉税事实认定意见书》证据为无效证据。全文如下:
北京市朝阳区人民法院:
我叫艾未未,艺术家,身份证号码11010119570828******。2012年6月20日你院开庭审理北京发课文化发展有限公司诉北京地税局第二稽查局(朝行初字第81、82号)案,庭审中被告出示了一份《涉税事实认定意见书》(二稽税稽事认(2011)82号)复印件作为其程序合法的证据。作为签字当事人,我现在声明该文件的合法性和真实性均不存在,它是在严重侵害当事人的生命安全和行为自主的情形之下产生的,完全不具有法律效力。
具体情形如下:
2011年4月3日上午8时,我在北京首都机场出关时,被北京市公安局秘密带走。在关押中,警方不止一次明确告诉我:“你总是批评政府,现在政府也给你找点麻烦,让人们知道你是一个犯罪者”。我被秘密关押81天,每天24小时都有2名武警哨兵贴身看守。审讯期间,北京市公安局讯问我50多次,主要涉及罪名为“煽动颠覆国家政权罪”。
2011年6月22日下午,我被释放之前的几个小时,由警方主审带来两个着便装男子,进入到我被秘密关押的房间里,他们拿了一份文书,要求在释放我之前必须签署。我对文件中所称的税务指控存疑,在此之前的关押审讯期间从未接触过任何税务人员,作为艺术家,我从未涉及发课公司的业务管理和财务帐目。警方和税务人员表示“此文件的签署只是认同警方已经开始对发课的涉税问题展开调查”并胁迫要求我在纳税人栏处写上“同意审核意见”并署名。
作为一名艺术家,我从未见过发课公司的财务账目,也从未签署过任何与发课公司有关的文件。在非法关押81天后,我不得不作出释放前的签字。之后,他们还拨通了前去草场地说服发课公司法人路青的国保人员王在庚的电话,胁迫我说服路青,写下“公司主要活动是由艾未未先生和刘正刚先生负责”字句。 当天晚上10点,我被警方送回北京草场地家中。
以上是该《涉税事实认定意见书》签署情形,显然该文件不具有合法的效力。理由是,首先,我是在被公安机关秘密关押81天中、被胁迫的端情况下做出的签字。二,我根本无权代表发课公司法人签署税务文件。三,签字地点是我被秘密关押的地点。税法规定,税务人员只能在纳税人营业场所或税务机关办公场所进行税务检查,因而该意见书的签署地点是违法的。四,我怀疑证据所显示的复印件与我被胁迫签署的文件不是同一件,在原文件上并无“调查取证已终结,现将你单位有关涉税事实认定如下”字句。在现文件的复印件上的首页并无我的签名。关押期间的50多次的审讯的记录,必须是严格执行每页签署的规定。
北京地税局工作人员不仅可以进入戒备森严的警方秘密关押点,还能在关押的最后时刻强迫要求被关押人签署税务文件,并要求在押人员与“同案嫌疑人”路青通电话,说服路青依照公安旨意行事。在此前,公安刻意安排了一次我与路青,同案的两个嫌疑人在朝阳公安分局“见面”,这些都足以证明“发课税案”中税警联合办案,先抓人,后查税的严重违法行为。发课税案是北京政法部门伙同北京税务稽查部门报复性执法,以司法和税务构陷公民名誉、侵害生命财产的典型案例,以经济犯罪为理由,打压持不同观点、清肃言论自由而制造的冤假案件。司法是公正的最后一道门栏,如果司法机关一味遵旨办事,发课税案必将最终对这个国家的公正、对所有涉案人员作出裁决而载入史册。
特此说明。
艾未未
2012年7月7日
抄送:
国务院法制办
全国人大
最高人民法院
最高人民检察院
中华人民共和国公安部


说 明
北京市朝阳区人民法院:
我叫艾未未,艺术家,身份证号码11010119570828******。2012年6月20日你院开庭审理北京发课文化发展有限公司诉北京地税局第二稽查局(朝行初字第81、82号)案,庭审中被告出示了一份《涉税事实认定意见书》(二稽税稽事认(2011)82号)复印件作为其程序合法的证据。作为签字当事人,我现在声明该文件的合法性和真实性均不存在,它是在严重侵害当事人的生命安全和行为自主的情形之下产生的,完全不具有法律效力。
具体情形如下:
2011年4月3日上午8时,我在北京首都机场出关时,被北京市公安局秘密带走。在关押中,警方不止一次明确告诉我:“你总是批评政府,现在政府也给你找点麻烦,让人们知道你是一个犯罪者”。我被秘密关押81天,每天24小时都有2名武警哨兵贴身看守。审讯期间,北京市公安局讯问我50多次,主要涉及罪名为“煽动颠覆国家政权罪”。
2011年6月22日下午,我被释放之前的几个小时,由警方主审带来两个着便装男子,进入到我被秘密关押的房间里,他们拿了一份文书,要求在释放我之前必须签署。我对文件中所称的税务指控存疑,在此之前的关押审讯期间从未接触过任何税务人员,作为艺术家,我从未涉及发课公司的业务管理和财务帐目。警方和税务人员表示“此文件的签署只是认同警方已经开始对发课的涉税问题展开调查”并胁迫要求我在纳税人栏处写上“同意审核意见”并署名。
作为一名艺术家,我从未见过发课公司的财务账目,也从未签署过任何与发课公司有关的文件。在非法关押81天后,我不得不作出释放前的签字。之后,他们还拨通了前去草场地说服发课公司法人路青的国保人员王在庚的电话,胁迫我说服路青,写下“公司主要活动是由艾未未先生和刘正刚先生负责”字句。 当天晚上10点,我被警方送回北京草场地家中。
以上是该《涉税事实认定意见书》签署情形,显然该文件不具有合法的效力。理由是,首先,我是在被公安机关秘密关押81天中、被胁迫的端情况下做出的签字。二,我根本无权代表发课公司法人签署税务文件。三,签字地点是我被秘密关押的地点。税法规定,税务人员只能在纳税人营业场所或税务机关办公场所进行税务检查,因而该意见书的签署地点是违法的。四,我怀疑证据所显示的复印件与我被胁迫签署的文件不是同一件,在原文件上并无“调查取证已终结,现将你单位有关涉税事实认定如下”字句。在现文件的复印件上的首页并无我的签名。关押期间的50多次的审讯的记录,必须是严格执行每页签署的规定。
北京地税局工作人员不仅可以进入戒备森严的警方秘密关押点,还能在关押的最后时刻强迫要求被关押人签署税务文件,并要求在押人员与“同案嫌疑人”路青通电话,说服路青依照公安旨意行事。在此前,公安刻意安排了一次我与路青,同案的两个嫌疑人在朝阳公安分局“见面”,这些都足以证明“发课税案”中税警联合办案,先抓人,后查税的严重违法行为。发课税案是北京政法部门伙同北京税务稽查部门报复性执法,以司法和税务构陷公民名誉、侵害生命财产的典型案例,以经济犯罪为理由,打压持不同观点、清肃言论自由而制造的冤假案件。司法是公正的最后一道门栏,如果司法机关一味遵旨办事,发课税案必将最终对这个国家的公正、对所有涉案人员作出裁决而载入史册。
特此说明。
艾未未
2012年7月7日
抄送:
国务院法制办
全国人大
最高人民法院
最高人民检察院
中华人民共和国公安部

附:2011年6月22日,艾未未在取保候审前几个小时被迫签署的《涉税事实认定意见书》,作为被告方第二稽查局执法程序合法的证据在法庭上出示。


09/07/2012
2012年7月7日,发课向朝阳法院提起复议,要求调取账簿资料,重新开庭。
2012年7月7日,发课公司向北京朝阳区人民法院寄交《复议申请书》,就朝阳法院“不准调取”发课公司和博雅园、三影堂、上院账簿资料的决定提起复议。
发课公司认为取证申请完全符合法定条件,法院驳回的理由不能成立。朝阳法庭在开庭半个月后才送达“不准调取”的决定书,真实目的是为了通过限制复议申请人提交足以推翻被诉具体行政行为的证据,掩盖真相,发课公司强烈要求:
1)朝阳法院5日内书面答复:申请人所申请调取的哪一组、哪一项证据,不符合哪一条调取证据的条件?
2)强烈要求朝阳法院调取《调取证据申请书》中所列全部证据材料,并择日再次开庭审理!
--------------------------------------------------
复议申请书一:
申请人:北京发课文化发展有限公司
法定代表人:路 青
住所地:北京市朝阳区崔各庄乡草场地村258号
申请人诉北京市地方税务局第二稽查局税务处理决定一案,申请人已在举证期限内于2012年6月7日向你院申请调取证据。但,时至2012年7月5日,你院始才向申请人送达“决定书”。申请人认为,该“不予准许”的决定书是错误的,且“姗姗来迟”理由如下:
一、申请人的取证申请完全符合法定条件
该决定书认为,“原告的调取证据申请不符合《最高人民法院关于行政诉讼证据若干问题的规定》规定的调取证据条件”,却未明示具体原因。 申请人认为,申请人所申请调取的证据材料完全符合《最高人民法院关于行政诉讼证据若干问题的规定》(以下简称“《证据规定》”)第二十三条之条件:“(一)由国家有关部门保存而须由人民法院调取的证据材料;(二)涉及国家秘密、商业秘密、个人隐私的证据材料;(三)确因客观原因不能自行收集的其他证据材料”,且已“提供确切线索”,你院应予准许。 申请人不服,并强烈要求你院在收到本复议申请之日起5日内书面答复:申请人所申请调取的哪一组、哪一项证据,不符合哪一条调取证据的条件?
二、你院“不予准许”的决定书未及时决定
2012年6月7日,申请人通过快递向你院寄送《调取证据申请书》。2012年6月8日14时,你院签收上述申请,有快递送达记录为证。 2012年6月15日13时30分许,你院在申请人住所地张贴《开庭传票》,此时距你院收到《调取证据申请书》已达6天23小时30分钟。对于申请人之调取证据申请是否“符合调取证据条件”,你院尚未“审查”完毕,或尚未作出决定。 2012年6月20日14时整,本案开庭审理,距你院收到《调取证据申请书》已整整12天。对于申请人之取证申请是否“符合调取证据条件”,你院仍未“审查”完毕,或仍未作出决定。根据《证据规定》第二十五条 “人民法院对当事人调取证据的申请,经审查符合调取证据条件的,应当及时决定调取;不符合调取证据条件的,应当向当事人或者其诉讼代理人送达通知书,说明不准许调取的理由”之规定,申请人认为,你院在开庭之前仍未书面通知申请人“不准许调取”,即可视为已接受申请人的取证申请。但开庭后,本案合议庭既未出示申请人所申请调取的证据,也未主持质证,更未以任何方式告知申请人何以未曾调取到任何证据。经申请人代理律师质问,合议庭并未进行任何调查取证。请问,合议庭未进行任何调查取证的原因何在?如果合议庭尚未对取证申请是否“符合调取证据的条件”“审查”完毕,抑或合议庭已决定调取证据而尚未开展取证工作,则本案在6月20日不符合开庭条件,应延期开庭;如果合议庭认为不符合调取证据的条件,则为何在长达12天的时间里未向申请人送达书面通知,以致使申请人被剥夺了在首次开庭之前对“不予准许”的决定书申请复议的权利!
综上,申请人特此提出复议申请,强烈要求你院调取《调取证据申请书》中所列全部证据材料,并择日再次开庭审理!
申请人:北京发课文化发展有限公司
法定代表人:路青
2012年7月7日
-----------------------------------------------------------
复议申请诉(二)
复 议 申 请 书
(2012)朝行初字第82号
复议申请人:北京发课文化发展有限公司
住 所 地:北京市朝阳区崔各庄乡草场地村258号
法定代表人:路 青
复议申请人于2012年7月5日收到了贵院的[(2012)朝行初字第82号]《决定书》,贵院在《决定书》中认为,复议申请人于2012年6月7日要求贵院依法调取相关证据的申请“不符合最高人民法院《关于行政诉讼若干问题的规定》规定的调取证据条件”(下称《行政证据规定》),故予以驳回。
复议申请人结合本案合议庭在庭审中的种种表现认为,该理由只不过是合议庭用来掩饰其违法剥夺复议申请人举证权的借口,真实目的是为了通过限制复议申请人提交足以推翻被诉具体行政行为的证据、来掩盖案件事实、从而达到帮助被告胜诉的目的。
现复议申请人依照《行政证据规定》第25条之规定,向贵院提出书面复议申请如下: 一、最高院规定原告在行政诉讼中享有举证权、也依法享有申请法院调取证据的权利的目的,是为了准确地认定案件事实,公证、及时地审理行政案件。
1.1 北京市地方税务局第二稽查局(下称“税务局”)和公安机关联合办案时,由公安机关出面扣留了复议申请人的全部财务凭证,却以复议申请人不向其提交相关证据材料为由,认为复议申请人具有偷逃国家巨额税款,特别是在“博雅园、三影堂、上院”三个工程项目中偷逃企业所得税47018858.48元,并具有“未按规定取得发票”等违法行为,故于2011年11月1日作出处理及处罚决定,对复议申请人追加税款、加收滞纳金、和处理罚款共计1522万元。 复议申请人基于税务局在计算企业所得税时,刻意隐瞒了复议申请人在建筑工程上的成本等费用支出,从而创造了几乎达100%工程利润率的神话,以及其在执法过程中严重违反法定程序之行为,根据《行政证据规定》第6条 “原告可以提供证明被诉具体行政行为违法的证据”的规定,复议申请人决定向法庭提交被诉具体行政行为违法的证据。但本案中,与被诉具体行政行为相关联的证据材料或为“国家有关部门保存”,或因“客观原因不能自行收集”,故复议申请人依照《行政诉讼法》第23条的规定,于2012年6月7日向贵院递交了《调取证据申请书》,并提供了“确切线索”,要求贵院依法调取相关证据,这是复议申请人的法定权利,不能剥夺。
1.2 最高院作出《行政证据规定》的目的、是“为准确认定案件事实,公正、及时地审理行政案件”。因此,为查明案件事实,公正、及时地审理本案,贵院应当依照《行政证据规定》的规定,根据复议申请人的《调取证据申请书》和所提供的“确切线索”、依职权调取与被诉具体行政行为相关联的证据,以证明被诉具体行政行为是否具有事实根据和法律依据。 复议申请人在6月7日向合议庭提交了《调取证据申请书》后,一直未收到合议庭的答复,经努力,于6月20日调取到了“三影堂”相关材料款支出的证据,证明“三影堂”项目仅材料款的支出就达3,738,551.06元,而税务局对“博雅园、三影堂、上院”三个工程项目所认定的总支出也仅为1,047,349.39元。上述数据的真实性若得以确认,真相将大白于天下,证明了被诉具体行为没有事实根据,依法应予撤销。因此,虽然在行政诉讼中,被告对其被诉具体行政行为有举证的义务,但原告依法也可以提供证明被诉具体行政行为违法的证据,这是通过原告的举证,来证明被诉具体行政行为违法。司法机关不仅应依法保证原告的举证权,也应依法调取与案件事实切切相关、并对被告不利的相关的证据,以查明案件的事实,进而维护司法的独立和法律的尊严。
二、复议申请人的《调取证据申请书》符合最高院《行政证据规定》的相关规定,贵院《决定书》驳回的理由不能成立。
2.1 根据《行政证据规定》第23条规定:“原告或者第三人不能自行收集,但能够提供确切线索的,可以申请人民法院调取下列证据材料: (一)由国家有关部门保存而须由人民法院调取的证据材料; (二)涉及国家机密、商业秘密、个人隐私的证据材料; (三)确因客观原因不能自行收集的其他证据材料”。 本案的相关证据材料或为公安机关“以不说明理由”的理由予以扣押至今;或为被告所掌控(如会议纪要、合法性审查意见等);或为“博雅园、三影堂、上院”业主所有并被被告称之为“商业秘密”,因而复议申请人不能自行收集,而复议申请人已向贵院提交了相关的“确切线索”,且复议申请人又在举证期限内提交了《调取证据申请书》,该申请符合法律规定。 其中,在被告提交的《行政答辩状》第12页称“本案涉案证据资料中涉及大量第三方的姓名(单位名称)、住址(经营地址)、银行账号、财务资料、合同协议、会议纪要、往来函件及电子邮件等反映第三方经营信息和个人事项,属于第三方的商业秘密和个人隐私,听证依法不得对外公开”,显然符合《证据规定》第二十三条第一款第(二)项,法院应该予以调查;如果法院不准许调查,就说明相关信息并非商业秘密,则证明被告不公开听证为程序违法。然而,贵院的《决定书》事实上等同于未审先判,已实际宣告被告的具体行政行为违法。
2.2本案的关键在于,税务局作出了复议申请人在“博雅园、三影堂、上院”三个工程项目中的企业所得税的利润率几乎达100%的认定,并据此作出了巨额罚款。而地球人都知道的事实是,建筑行业充其量只是3%~7%的利润率。一旦贵院依照复议申请人的申请和提交的“确切线索”,调取到相关的证据,真相将立刻大白于天下。税务局所作出的处理和处罚决定也将被依法撤销。所以合议庭才敢冒天下之大不韪、公然在庭审中违反法定程序,非法剥夺了原告的举证权,不接受原告所提交的、足以推翻被诉具体行为的证据。
依照《行政证据规定》第25条“人民法院对当事人调取证据的申请,经审查符合调取证据条件的,应当及时决定调取;不符合调取证据条件的,应当向当事人或者其诉讼代理人送达通知书,说明不准许调取的理由”的规定,如果合议庭认为复议申请人的申请符合调取证据条件的,应当及时决定调取;如果认为不符合调取证据条件的,也应当及时向复议申请人送达通知书,说明不准许调取的理由,而这一切都应当在开庭之前完成。 贵院也在《决定书》中认可于6月7日收到了《调取证据申请书》,6月20日的庭审中,代理律师也提出合议庭既未依法调取相关证据、也未依法向当事人送达《通知书》,说明不予调取的理由,合议庭的行为违反法律规定;闭庭后律师所提交的书面《代理词》也重复了上述观点。合议庭在此情况下,才不得不于7月6日向复议申请人送达了《决定书》,告知该申请不符合调取证据的条件,但又不敢在《决定书》中说明是具体不符合哪一个条件,成为“没有条件”的条件,该理由显得是如此的苍白,不堪一击。同时也足以说明,合议庭只不过是用不符合“调取证据条件”为幌子,来达到阻止原告提交足以推翻被诉具体行政行为的证据、来掩盖案件事实、从而达到帮助被告胜诉的目的。 为此,复议申请人依法提出复议申请,具体理由见上述。
此致 北京市朝阳区人民法院
复议申请人:北京发课文化发展有限公司
法定代表人:
路 青 2012年7月5日


发课公司认为取证申请完全符合法定条件,法院驳回的理由不能成立。朝阳法庭在开庭半个月后才送达“不准调取”的决定书,真实目的是为了通过限制复议申请人提交足以推翻被诉具体行政行为的证据,掩盖真相,发课公司强烈要求:
1)朝阳法院5日内书面答复:申请人所申请调取的哪一组、哪一项证据,不符合哪一条调取证据的条件?
2)强烈要求朝阳法院调取《调取证据申请书》中所列全部证据材料,并择日再次开庭审理!
--------------------------------------------------
复议申请书一:
调取证据复议申请
(2012)朝行初字第81号
申请人:北京发课文化发展有限公司
法定代表人:路 青
住所地:北京市朝阳区崔各庄乡草场地村258号
申请人诉北京市地方税务局第二稽查局税务处理决定一案,申请人已在举证期限内于2012年6月7日向你院申请调取证据。但,时至2012年7月5日,你院始才向申请人送达“决定书”。申请人认为,该“不予准许”的决定书是错误的,且“姗姗来迟”理由如下:
一、申请人的取证申请完全符合法定条件
该决定书认为,“原告的调取证据申请不符合《最高人民法院关于行政诉讼证据若干问题的规定》规定的调取证据条件”,却未明示具体原因。 申请人认为,申请人所申请调取的证据材料完全符合《最高人民法院关于行政诉讼证据若干问题的规定》(以下简称“《证据规定》”)第二十三条之条件:“(一)由国家有关部门保存而须由人民法院调取的证据材料;(二)涉及国家秘密、商业秘密、个人隐私的证据材料;(三)确因客观原因不能自行收集的其他证据材料”,且已“提供确切线索”,你院应予准许。 申请人不服,并强烈要求你院在收到本复议申请之日起5日内书面答复:申请人所申请调取的哪一组、哪一项证据,不符合哪一条调取证据的条件?
二、你院“不予准许”的决定书未及时决定
2012年6月7日,申请人通过快递向你院寄送《调取证据申请书》。2012年6月8日14时,你院签收上述申请,有快递送达记录为证。 2012年6月15日13时30分许,你院在申请人住所地张贴《开庭传票》,此时距你院收到《调取证据申请书》已达6天23小时30分钟。对于申请人之调取证据申请是否“符合调取证据条件”,你院尚未“审查”完毕,或尚未作出决定。 2012年6月20日14时整,本案开庭审理,距你院收到《调取证据申请书》已整整12天。对于申请人之取证申请是否“符合调取证据条件”,你院仍未“审查”完毕,或仍未作出决定。根据《证据规定》第二十五条 “人民法院对当事人调取证据的申请,经审查符合调取证据条件的,应当及时决定调取;不符合调取证据条件的,应当向当事人或者其诉讼代理人送达通知书,说明不准许调取的理由”之规定,申请人认为,你院在开庭之前仍未书面通知申请人“不准许调取”,即可视为已接受申请人的取证申请。但开庭后,本案合议庭既未出示申请人所申请调取的证据,也未主持质证,更未以任何方式告知申请人何以未曾调取到任何证据。经申请人代理律师质问,合议庭并未进行任何调查取证。请问,合议庭未进行任何调查取证的原因何在?如果合议庭尚未对取证申请是否“符合调取证据的条件”“审查”完毕,抑或合议庭已决定调取证据而尚未开展取证工作,则本案在6月20日不符合开庭条件,应延期开庭;如果合议庭认为不符合调取证据的条件,则为何在长达12天的时间里未向申请人送达书面通知,以致使申请人被剥夺了在首次开庭之前对“不予准许”的决定书申请复议的权利!
综上,申请人特此提出复议申请,强烈要求你院调取《调取证据申请书》中所列全部证据材料,并择日再次开庭审理!
申请人:北京发课文化发展有限公司
法定代表人:路青
2012年7月7日
-----------------------------------------------------------
复议申请诉(二)
复 议 申 请 书
(2012)朝行初字第82号
复议申请人:北京发课文化发展有限公司
住 所 地:北京市朝阳区崔各庄乡草场地村258号
法定代表人:路 青
复议申请人于2012年7月5日收到了贵院的[(2012)朝行初字第82号]《决定书》,贵院在《决定书》中认为,复议申请人于2012年6月7日要求贵院依法调取相关证据的申请“不符合最高人民法院《关于行政诉讼若干问题的规定》规定的调取证据条件”(下称《行政证据规定》),故予以驳回。
复议申请人结合本案合议庭在庭审中的种种表现认为,该理由只不过是合议庭用来掩饰其违法剥夺复议申请人举证权的借口,真实目的是为了通过限制复议申请人提交足以推翻被诉具体行政行为的证据、来掩盖案件事实、从而达到帮助被告胜诉的目的。
现复议申请人依照《行政证据规定》第25条之规定,向贵院提出书面复议申请如下: 一、最高院规定原告在行政诉讼中享有举证权、也依法享有申请法院调取证据的权利的目的,是为了准确地认定案件事实,公证、及时地审理行政案件。
1.1 北京市地方税务局第二稽查局(下称“税务局”)和公安机关联合办案时,由公安机关出面扣留了复议申请人的全部财务凭证,却以复议申请人不向其提交相关证据材料为由,认为复议申请人具有偷逃国家巨额税款,特别是在“博雅园、三影堂、上院”三个工程项目中偷逃企业所得税47018858.48元,并具有“未按规定取得发票”等违法行为,故于2011年11月1日作出处理及处罚决定,对复议申请人追加税款、加收滞纳金、和处理罚款共计1522万元。 复议申请人基于税务局在计算企业所得税时,刻意隐瞒了复议申请人在建筑工程上的成本等费用支出,从而创造了几乎达100%工程利润率的神话,以及其在执法过程中严重违反法定程序之行为,根据《行政证据规定》第6条 “原告可以提供证明被诉具体行政行为违法的证据”的规定,复议申请人决定向法庭提交被诉具体行政行为违法的证据。但本案中,与被诉具体行政行为相关联的证据材料或为“国家有关部门保存”,或因“客观原因不能自行收集”,故复议申请人依照《行政诉讼法》第23条的规定,于2012年6月7日向贵院递交了《调取证据申请书》,并提供了“确切线索”,要求贵院依法调取相关证据,这是复议申请人的法定权利,不能剥夺。
1.2 最高院作出《行政证据规定》的目的、是“为准确认定案件事实,公正、及时地审理行政案件”。因此,为查明案件事实,公正、及时地审理本案,贵院应当依照《行政证据规定》的规定,根据复议申请人的《调取证据申请书》和所提供的“确切线索”、依职权调取与被诉具体行政行为相关联的证据,以证明被诉具体行政行为是否具有事实根据和法律依据。 复议申请人在6月7日向合议庭提交了《调取证据申请书》后,一直未收到合议庭的答复,经努力,于6月20日调取到了“三影堂”相关材料款支出的证据,证明“三影堂”项目仅材料款的支出就达3,738,551.06元,而税务局对“博雅园、三影堂、上院”三个工程项目所认定的总支出也仅为1,047,349.39元。上述数据的真实性若得以确认,真相将大白于天下,证明了被诉具体行为没有事实根据,依法应予撤销。因此,虽然在行政诉讼中,被告对其被诉具体行政行为有举证的义务,但原告依法也可以提供证明被诉具体行政行为违法的证据,这是通过原告的举证,来证明被诉具体行政行为违法。司法机关不仅应依法保证原告的举证权,也应依法调取与案件事实切切相关、并对被告不利的相关的证据,以查明案件的事实,进而维护司法的独立和法律的尊严。
二、复议申请人的《调取证据申请书》符合最高院《行政证据规定》的相关规定,贵院《决定书》驳回的理由不能成立。
2.1 根据《行政证据规定》第23条规定:“原告或者第三人不能自行收集,但能够提供确切线索的,可以申请人民法院调取下列证据材料: (一)由国家有关部门保存而须由人民法院调取的证据材料; (二)涉及国家机密、商业秘密、个人隐私的证据材料; (三)确因客观原因不能自行收集的其他证据材料”。 本案的相关证据材料或为公安机关“以不说明理由”的理由予以扣押至今;或为被告所掌控(如会议纪要、合法性审查意见等);或为“博雅园、三影堂、上院”业主所有并被被告称之为“商业秘密”,因而复议申请人不能自行收集,而复议申请人已向贵院提交了相关的“确切线索”,且复议申请人又在举证期限内提交了《调取证据申请书》,该申请符合法律规定。 其中,在被告提交的《行政答辩状》第12页称“本案涉案证据资料中涉及大量第三方的姓名(单位名称)、住址(经营地址)、银行账号、财务资料、合同协议、会议纪要、往来函件及电子邮件等反映第三方经营信息和个人事项,属于第三方的商业秘密和个人隐私,听证依法不得对外公开”,显然符合《证据规定》第二十三条第一款第(二)项,法院应该予以调查;如果法院不准许调查,就说明相关信息并非商业秘密,则证明被告不公开听证为程序违法。然而,贵院的《决定书》事实上等同于未审先判,已实际宣告被告的具体行政行为违法。
2.2本案的关键在于,税务局作出了复议申请人在“博雅园、三影堂、上院”三个工程项目中的企业所得税的利润率几乎达100%的认定,并据此作出了巨额罚款。而地球人都知道的事实是,建筑行业充其量只是3%~7%的利润率。一旦贵院依照复议申请人的申请和提交的“确切线索”,调取到相关的证据,真相将立刻大白于天下。税务局所作出的处理和处罚决定也将被依法撤销。所以合议庭才敢冒天下之大不韪、公然在庭审中违反法定程序,非法剥夺了原告的举证权,不接受原告所提交的、足以推翻被诉具体行为的证据。
依照《行政证据规定》第25条“人民法院对当事人调取证据的申请,经审查符合调取证据条件的,应当及时决定调取;不符合调取证据条件的,应当向当事人或者其诉讼代理人送达通知书,说明不准许调取的理由”的规定,如果合议庭认为复议申请人的申请符合调取证据条件的,应当及时决定调取;如果认为不符合调取证据条件的,也应当及时向复议申请人送达通知书,说明不准许调取的理由,而这一切都应当在开庭之前完成。 贵院也在《决定书》中认可于6月7日收到了《调取证据申请书》,6月20日的庭审中,代理律师也提出合议庭既未依法调取相关证据、也未依法向当事人送达《通知书》,说明不予调取的理由,合议庭的行为违反法律规定;闭庭后律师所提交的书面《代理词》也重复了上述观点。合议庭在此情况下,才不得不于7月6日向复议申请人送达了《决定书》,告知该申请不符合调取证据的条件,但又不敢在《决定书》中说明是具体不符合哪一个条件,成为“没有条件”的条件,该理由显得是如此的苍白,不堪一击。同时也足以说明,合议庭只不过是用不符合“调取证据条件”为幌子,来达到阻止原告提交足以推翻被诉具体行政行为的证据、来掩盖案件事实、从而达到帮助被告胜诉的目的。 为此,复议申请人依法提出复议申请,具体理由见上述。
此致 北京市朝阳区人民法院
复议申请人:北京发课文化发展有限公司
法定代表人:
路 青 2012年7月5日


7月5日,发课公司收到朝阳法院不准许调取证据的决定书
2012年7月5日,发课公司收到《朝阳区人民法院决定书》,不予准许发课公司申请法院调取北京发课公司被扣押的全部财务帐簿资料和泰德华、三影堂、航空技术有限公司、明基投资公司的相关帐簿资料的申请。
发课律师点评:开庭半个月后,朝阳法院不准调查证据的决定书姗姗而来,表明朝阳法院陷入程序错误难以自拔,无法自圆其说。
结合合议庭在庭审中的种种表现,可知不许调取证据的理由只是合议庭用来掩饰其违法剥夺复议申请人举证权的借口,真实目的是为了通过限制复议申请人提交足以推翻被诉具体行政行为的证据、来掩盖案件事实、从而达到帮助被告胜诉的目的。
-------------------------------------------------------
北京市朝阳区人民法院决定书
(2012)朝行初字第81号
北京发课文化发展有限公司:
你公司因与北京市地方税务局第二稽查局税务行政处理决定一案;于2012年6月7日向本院申请调取:第一组证据:1、北京发课文化发展有限公司全部财务账簿、原始凭证、记账凭证;2、北京泰德华投资有限公司2002年度至2003年度与“博雅园”项目相关的财务账簿、原始凭证、记账凭证;3、北京三影堂文化交流中心2006年度至2007年度与“三影堂”项目相关的财务账簿、原始凭证、记账凭证;4、香港航空技术有限公司和明基投资有限公司2006年度至2008年度与“上院”项目相关的财务账簿、原始凭证、记账凭证;第二组证据:2012年3月6日,国家税务总局就《北京市地方税务局关于明确企业所得税若干政策业务问题的通知》(京地税企【2002】526号)有关问题的批复。第三组证据:1、2011年6月27日上午9:30北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的“相关材料”和“会议记录”;2、2011年10月24日下午2:00北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的“市局答复”;3、 2011年10月24日下午2:00北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的“相关材料”和“会议记录”。第四组证据:北京市地方税务局与其下属第二稽查局的内部制约和监督管理制度。 经审查,本院认为,原告的调取证据申请不符合《最高人民法院关于行政诉讼证据若干问题的规定》规定的调取证据条件。故依据《最高人民法院关于行政诉讼证据若干问题的规定》第二十五条第一款的规定,本院决定不予准许。 如不服本决定,可以在收到本决定书之日起三日内向本院提出书面复议申请。
北京市朝阳区人民法院
二O一二年七月四日
------------------
北京市朝阳区人民法院决定书 (2012)朝行初字第82号 北京发课文化发展有限公司: 你公司因与北京市地方税务局第二稽查局税务行政处罚决定一案,于2012年6月7日向本院申请调取:第一组证据:1、北京发课文化发展有限公司全部财务账簿、原始凭证、记账凭证;2、北京泰德华投资有限公司2002年度至2003年度与“博雅园”项目相关的财务账簿、原始凭证、记账凭证;3、北京三影堂文化交流中心2006年度至2007年度与“三影堂”项目相关的财务账簿、原始凭证、记账凭证;4、香港航空技术有限公司和明基投资有限公司2006年度至2008年度与“上院”项目相关的财务账簿.、原始凭证、记账凭证。第二组证据:《国家税务总局关于国税发【2004】15号文件的审查意见》(税复规审字【2012】第01号)。第三组证据:1、2011年6月27日上午9:30北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的“相关材料”和“会议记录”; 2、2011年10月24日下午2:00北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的 “市局答复”;3、 2011年10月24日下午2: 00北京市地方税务局第二稽查局形成《税务稽查案件审理委员会会议纪要》载明存在所谓的“相关材料”和“会议记录”。第四组证据:北京市地方税务局与其下属第二稽查局的内部制约和监督管理制度。 经审查,本院认为,原告的调取证据申请不符合《最高人民法院关于行政诉讼证据若干问题的规定》规定的调取证据条件,故依据《最高人民法院关于行政诉讼证据若干问题的规定》第二十五条第一款的规定,本院决定不予准许。 如不服本决定,可以在收到本决定书之日起三日内向本院提出书面复议申请。
北京市朝阳区人民法院
二O一二年七月四日


2012年6月20日,发课公司诉北京地税局第二稽查局在朝阳法院开庭审理,庭审持续9小时,未当庭宣判。https://plus.google.com/u/0/106372800511710859472/posts/D1TUybvCDh1 收拢此信息
Subscribe to:
Posts (Atom)